
Ипотека для коммерческой недвижимости: условия, ставки, подводные камни
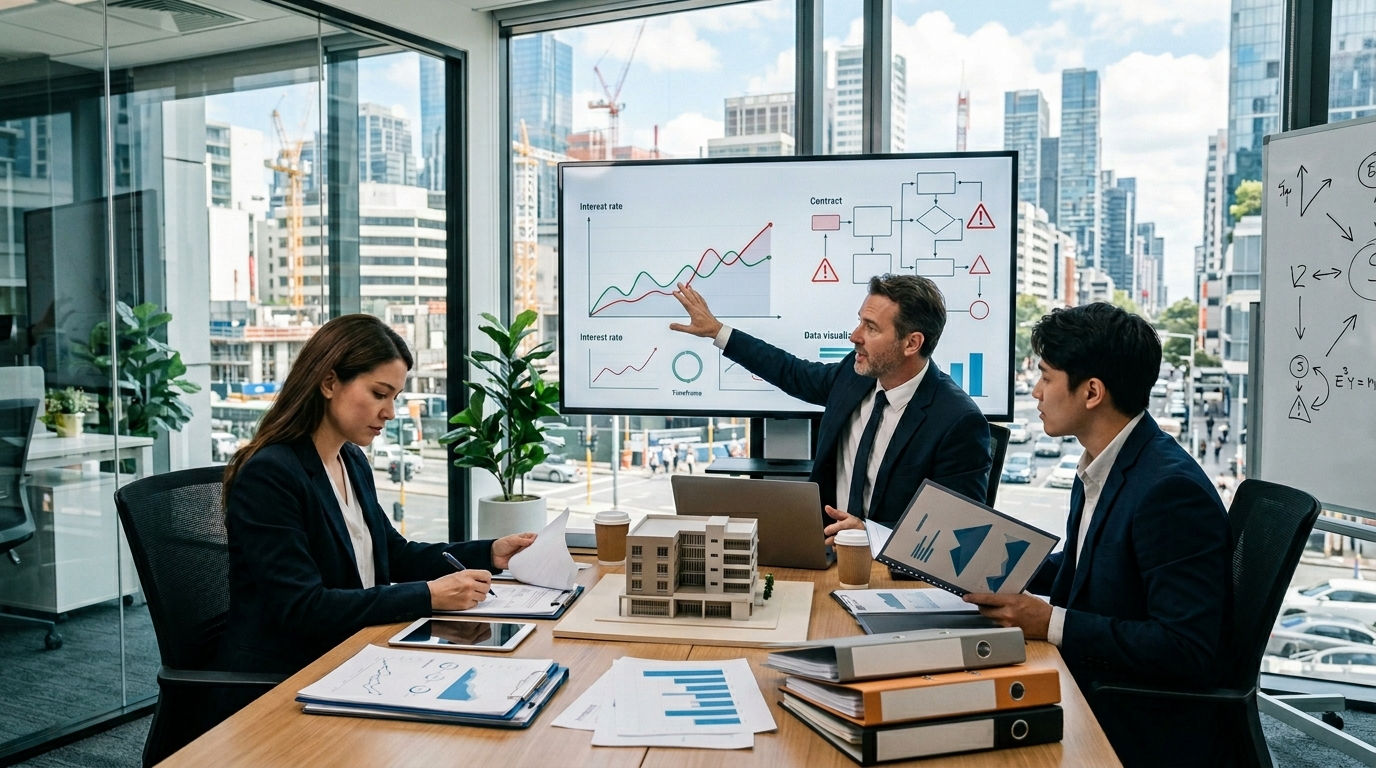
Ипотека для коммерческой недвижимости представляет собой долгосрочный кредит, предоставляемый ключевыми финансовыми учреждениями инвесторам или компаниям для приобретения объектов, которые затем будут использоваться для получения прибыли через аренду, перепродажу или в рамках бизнес-операций. Это обширное поле деятельности, охватывающее разнообразные виды имущества — от офисных зданий и складов до торговых центров и гостиниц.
Основным отличием ипотеки для коммерческой недвижимости от стандартной жилищной ипотеки является ее бизнес-ориентированность. Это значит, что кредиторы оценивают потенциальную рентабельность объекта и его способность генерировать достаточный доход для погашения кредита. В этом контексте кредитные учреждения проводят тщательный финансовый анализ, рассматривая такие факторы, как расположение объекта, его состояние, потенциальный доход от аренды и общий экономический климат в регионе.
Ключевая особенность займов на коммерческую недвижимость заключается в их структуре. Процентные ставки обычно выше, а сроки погашения — короче по сравнению с жилищной ипотекой. Также для оформления ипотеки может потребоваться значительный первоначальный взнос, что является дополнительной мерой обеспечения для кредиторов.
Принимая решение об ипотечном кредитовании коммерческой недвижимости, инвесторы должны учитывать разнообразные условия кредитования, предлагаемые разными банками, и тщательно проанализировать рынок для избежания приобретения непрофильных активов. На данном сегменте рынка успешные сделки опираются на глубокие знания в области финансов, права и стратегического планирования.
Ипотека на коммерческую недвижимость для физических лиц
Разговор об ипотеке неизменно вызывает мысли о приобретении дома или квартиры для личного использования. Однако ипотечное кредитование также актуально для физических лиц, интересующихся приобретением коммерческой недвижимости. Это может быть шагом к развитию собственного бизнеса или инвестицией с целью извлечения прибыли через арендную плату.
Для физических лиц, желающих получить ипотеку на коммерческую недвижимость, ключевыми являются следующие требования со стороны банков и финансовых институтов:
-
Устойчивый и подтвержденный источник дохода, достаточный для покрытия ипотечных платежей;
-
Положительная кредитная история, свидетельствующая о финансовой ответственности;
-
Наличие первоначального взноса, размер которого может варьироваться, но чаще всего составляет от 20% до 30% от стоимости недвижимости;
-
Проведение оценки выбранного объекта недвижимости, чтобы удостовериться в его рыночной стоимости и потенциале генерации дохода.
Основные условия кредитования, включая процентные ставки, могут значительно отличаться в зависимости от банка и специфики объекта недвижимости. Ставки по ипотеке на коммерческую недвижимость обычно выше, чем по жилищным кредитам из-за бóльшего риска для кредитора. Помимо этого, срок кредитования может быть относительно короче — от 5 до 20 лет.
Процесс оформления ипотеки для покупки коммерческой недвижимости включает несколько ключевых этапов:
-
Подготовка и сбор всех необходимых документов, включая финансовые отчеты и подтверждение дохода.
-
Выбор подходящего банка и программа ипотеки, а также знакомство с условиями и требованиями.
-
Подача заявления на получение ипотеки и ожидание решения банка.
-
Проведение оценки коммерческой недвижимости специализированной оценочной компанией.
-
Подписание кредитного договора и оплата первоначального взноса после одобрения ипотеки.
-
Регистрация права собственности на приобретаемую недвижимость и внесение данных в реестр.
Безусловно, инвестиции в коммерческую недвижимость требуют тщательного анализа и поиска оптимальных финансовых решений, но результатом может стать не только прибыльный актив, но и новая ступень в развитии вашего предпринимательства.
Ипотека для бизнеса на коммерческую недвижимость
Ипотека на коммерческую недвижимость может стать катализатором для бизнеса, стремящегося к развитию и расширению своих горизонтов. Владение недвижимостью предлагает стабильную платформу для операций компании и открывает новые возможности для генерации доходов. Один из ключевых аспектов касается кредитного рычага: использование ипотеки позволяет бизнесу сохранить оборотный капитал и использовать его для других важных областей, таких как инвестиции в оборудование, технологии или маркетинг.
Ипотека на коммерческую недвижимость также может служить инструментом для улучшения кредитного портфеля компании. Регулярные платежи по ипотеке помогают строить положительную кредитную историю, что в будущем может облегчить доступ к финансовым ресурсам.
Важным моментом является и факт признания недвижимости в качестве актива на балансе компании, что может стать положительным моментом при оценке стоимости бизнеса.
При оценке кредитоспособности бизнеса банки и финансовые институты обращают внимание на следующие критерии:
-
Длительность существования компании на рынке и стабильность бизнеса.
-
Доказательство устойчивых и предсказуемых денежных потоков, достаточных для покрытия ипотечных платежей и текущих расходов.
-
Доступность оборотных активов, которые могут быть использованы для обеспечения платежей в случае изменений в денежных потоках.
-
Значение первоначального взноса и общий уровень задолженности компании.
-
Наличие залога или гарантий, что уменьшает риск кредитора и может способствовать получению лучших условий по ипотеке.
Итак, ипотека для коммерческой недвижимости для бизнеса - это не только способ приобрести нужное имущество, но и мощный инструмент для повышения финансовой стабильности и расширения возможностей компании. Однако для успешного получения и управления ипотекой предпринимателям необходимо внимательно изучить рыночные условия и выбрать оптимальный кредитный продукт, соответствующий их долгосрочным бизнес-стратегиям.
Ипотека на коммерческую недвижимость для юридических лиц
Ипотека на коммерческую недвижимость для юридических лиц существенно отличается от ипотеки для физических лиц, обладая своими уникальными условиями и особенностями оформления. Этот финансовый инструмент позволяет предприятиям и организациям расширить или обновить свою инфраструктуру, укрепить позиции на рынке и улучшить условия работы без необходимости сразу вкладывать значительные инвестиции.
Условия предоставления ипотечных кредитов предприятиям и организациям:
-
Первоначальный взнос обычно составляет от 20% до 40% от стоимости приобретаемой недвижимости.
-
Срок ипотеки варьируется в широких пределах и может достигать 10-15 лет, в зависимости от политики банка и цели ипотеки.
-
Процентная ставка определяется индивидуально и зависит от множества факторов: кредитной истории предприятия, срока кредитования, экономической ситуации в стране.
-
Обязательное страхование залогового имущества.
Документация и порядок оформления ипотеки для юридических лиц:
-
Юридические лица должны предоставить учредительные документы, выписку из торгового (банковского) реестра, налоговые декларации, финансовые отчеты за последние несколько лет.
-
У банка будет проведена проверка финансовой устойчивости компании и оценка рыночной стоимости объекта недвижимости.
-
Заявка на ипотеку подается после сбора всех необходимых документов и проведения всех первоначальных проверок.
-
После одобрения заявки и подписания кредитного соглашения юридическое лицо делает первоначальный взнос, и оформляется залог на приобретаемую недвижимость.
Параметры ипотечных продуктов, предлагаемых банками:
-
Фиксированные или плавающие процентные ставки.
-
Возможность досрочного погашения кредита без штрафных санкций.
-
Индивидуальные условия, предусматривающие отсрочки платежа или рефинансирование существующих займов.
Ипотека на коммерческую недвижимость может стать решающим фактором для успешного развития компании, поэтому выбор подходящего ипотечного продукта и партнера для сотрудничества имеет огромное значение. Грамотно оформленный ипотечный кредит поможет не только в реализации немедленных бизнес-целей, но и в долгосрочной перспективе укрепит финансовую основу юридического лица.
Подводные камни ипотечного кредитования в коммерческой недвижимости
Коммерческая ипотека является мощным инструментом для бизнеса, но также она несет в себе и ряд потенциальных рисков. Понимая эти "подводные камни" ипотечного кредитования, предприниматели могут более грамотно подходить к процессу получения и управления кредитными средствами, минимизируя возможные убытки и финансовые риски.
Риски, связанные с изменением рыночной стоимости объектов недвижимости:
-
Флуктуация рынка недвижимости может значительно повлиять на стоимость имущества, поставленного в залог. В случае снижения стоимости объекта ипотечного кредита, заемщик может оказаться в ситуации, когда остаток долга превышает стоимость недвижимости, ухудшая тем самым финансовое состояние компании.
-
Долгосрочные кредиты особенно уязвимы перед экономическими циклами и рыночными изменениями, что может привести к утрате ликвидности актива.
Скрытые платежи и комиссии при оформлении ипотеки для бизнеса:
-
Помимо стандартных платежей по ипотеке, таких как ежемесячные проценты и основной долг, существуют дополнительные комиссии и платежи, которые могут быть не очевидны при подписании кредитного соглашения. К ним относятся платежи за оценку стоимости залогового имущества, страхование, платежи за регистрацию закладной и комиссии за выдачу кредита.
-
Возможность появления скрытых комиссий, таких как штрафы за досрочное погашение или комиссии за сопровождение сделки, которые могут неприятно удивить заемщика в процессе выплаты ипотеки.
Особенности досрочного погашения и рефинансирования ипотечных кредитов:
-
Некоторые кредитные институты могут взымать существенные штрафы за досрочное погашение кредита, что может стать препятствием для компаний, стремящихся уменьшить свою задолженность ранее установленного срока.
-
Рефинансирование ипотечного кредита может оказаться выгодным решением в случае понижения процентных ставок или улучшения условий кредитования, однако потребует дополнительных затрат на оформление нового кредита, включая новые комиссии, сборы и возможно, штрафы за закрытие предыдущего кредита.
Все эти аспекты требуют тщательного изучения до подписания кредитного договора. Качественная подготовка и консультации с профессионалами могут помочь избежать множества подводных камней в ипотечном кредитовании и сделать процесс инвестирования в коммерческую недвижимость более понятным и безопасным для вашего бизнеса.
Если у вас возникли вопросы, жалобы или предложения — воспользуйтесь формой обратной связи.