
Страхование коммерческой недвижимости: гайд по рискам
Успешный бизнес стоит на трех китах: надежность, уверенность, удача. Успех бизнеса, связанного с коммерческой недвижимостью, зависит от его способности быстро возрождаться после непредвиденных финансовых трат. Недвижимое имущество может пострадать от огня, воды, ураганного ветра, его разрушает время и недобросовестные пользователи. Страхование коммерческой недвижимости позволяет сократить траты на восстановление поврежденного имущества. Некоторые финансовые потери страховка не покрывает, но самые распространенные угрозы входят в полис.
Инвестиция в стабильность
Можно ли предвидеть пожар в складском помещении, затопление офиса из-за прорыва трубы водоснабжения, повреждение кровли торгового центра ураганом? Система пожаротушения уменьшает убытки, новая канализация снижает риски, но полностью исключить несчастный случай невозможно. Для собственника недвижимости страхование – это:
1. Инвестиция в стабильность. Непредвиденные траты возмещает страховщик, поэтому владелец недвижимого имущества может вкладывать все свободные средства в развитие бизнеса;
2. Минимизация финансовых потерь. Благодаря средствам, перечисленным страховой компанией, страхователь быстро восстанавливает пострадавшее от огня, воды или вандалов недвижимое имущество, снижая простои и связанные с ними убытки. Арендатор, занимавший ранее это помещение, после ремонта возобновляет деятельность своей компании;
3. Повышение ликвидности недвижимости. Чтобы привлечь инвесторов, арендаторов, кредиторов к коммерческому объекту, нужно минимизировать их риски.
Застраховать можно любое имущество юридического лица:
1. Недвижимое (офис, здание торгового центра, складская недвижимость, производственные цеха, помещение, предназначенное для кафе, ресторана, салона красоты, мастерской и др.);
2. Мебель, отделка помещений. Страховые компании могут возместить ущерб, причиненный мебели, стеновому, половому покрытию и т. д.;
3. Оборудование. Сегодня в тренде аренда помещений, полностью оборудованных под ведение бизнеса. Арендодатель может включить в страховой полис не только помещение, но и все, что в нем находится;
4. Имущество арендатора, которое на момент пожара или другого страхового случая находились в помещении (товары в торговом центре, на складе, сырье, продукция и т. д.).
Не все финансовые потери компенсирует страховая компания. В договоре страхования коммерческой недвижимости перечисляются все риски, указывается сумма и условия выплат.
Что покрывает и не покрывает полис?
Собственнику коммерческого помещения желательно учесть в полисе все угрозы бизнесу, но не все риски покрывает страховка. Страховка не покроет ущерб, причиненный:
1. Страхователем. Перед перечислением компенсации ущерба страховая компания убеждается в том, что заинтересованный в получении страховки собственник, непричастен к повреждению имущества;
2. Износом здания, помещения в процессе эксплуатации;
3. Ошибкой строителей, которые спровоцировали обрушение конструкции (этот пункт включают в страховой полис дополнительно);
4. Взрывом в районе военных действий (радиацией и др.).
Для защиты интересов владельца недвижимости страховщик предлагает базовое страхование коммерческой недвижимости или оформить полис с расширенным покрытием. Базовое страховое покрытие включает повреждение имущества:
1. Водой: прорыв водопроводной, канализационной, отопительной трубы и др.;
2. Огнем: пожаром, молнией, взрывом бытового газа, короткое замыкание и др.;
3. Стихией: землетрясением, ураганом и др.;
4. Аварией: наезд на объект автотранспорта, падение летательного аппарата и др.;
5. Третьими лицами: вандализм, ограбление, разбой и др…
Дополнить базовый перечень рисков можно пунктами, гарантирующими возмещение финансовых потерь:
1. Посетителям офиса, склада, торгового центра, где наступил страховой случай (пожар, взрыв, залив…), организациям, занимающим соседние помещения, здания, чье имущество также было повреждено (гражданская ответственность);
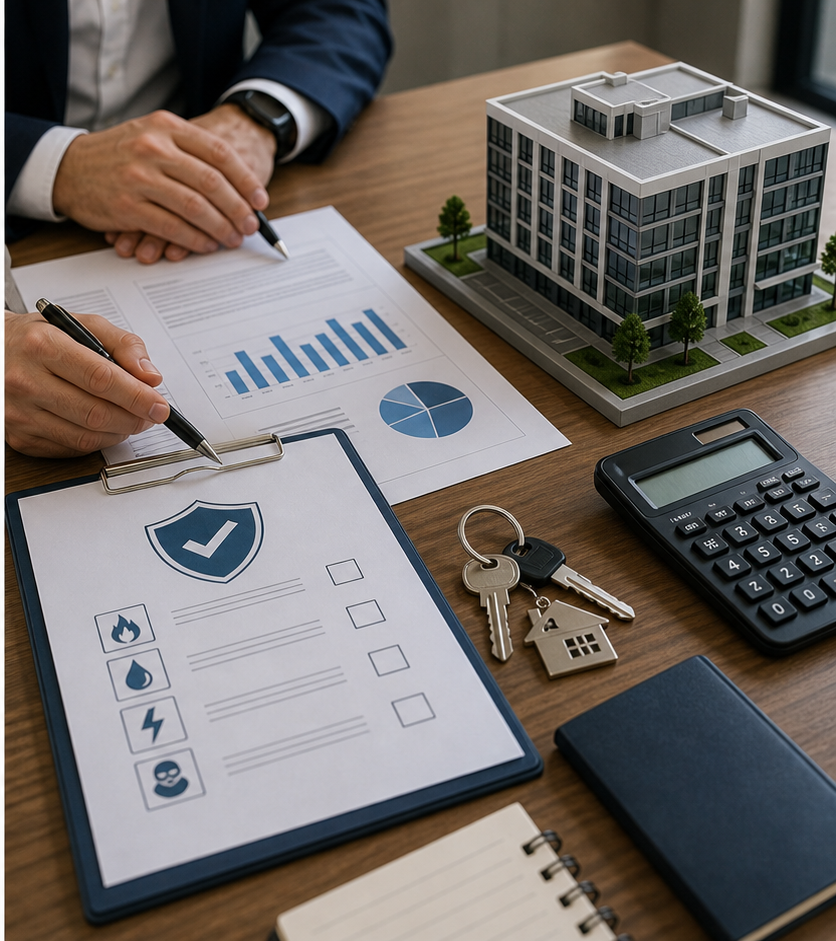
2. Вследствие теракта и других противоправных действий;
3. Связанных с повреждением серверов, компьютеров. На восстановление утраченных данных, информации уйдет время, что негативно отразится на бюджете компании;
4. Из-за простоя производства, склада, торгового центра, точки общепита и др…
При заключении договора страхования важно учитывать, что арендодатель может страховать только свое имущество, а на имущество арендатора оформляется отдельный договор. Страховая программа подбирается индивидуально для каждого страхователя. В полис включаются риски, защищающие права собственника бизнеса. Учитываются технические особенности недвижимости, ее расположение, назначение, условия эксплуатации.
Какая программа вам подойдет?
Чтобы минимизировать риски для бизнеса, нужно подобрать страховую программу, в которую внесены возможные угрозы. При выборе учитывают:
1. Результаты независимой оценки. Перед подписанием договора страхования коммерческой недвижимости нужно выяснить ее коммерческую стоимость, чтобы избежать недострахования;
2. Если решили воспользоваться франшизой:
страхователь самостоятельно устанавливает какой процент убытков возмещает страховая компания;
стоимость полиса зависит от величины франшизы (чем она выше, тем больше убытки страхователя, но дешевле полис);
3. Ответственность страхователя. Это важно учитывать при заключении договора с арендатором и арендодателем. В договоре страхования, составленном для собственника недвижимого имущества, перечисляются риски, за которые он несет ответственность. При заключении договора с арендатором, указываются угрозы для имущества, за которое отвечает арендатор;
4. Выводы независимой экспертизы, назначенной для определения уровня безопасности недвижимого имущества. Если в помещении установлены системы пожаротушения, видеорегистрации, охранной, страховщик снизит стоимость страхового полиса.
Коммерческая недвижимость используется для разных целей (производства, хранения, продаж, обслуживания населения), соответственно при оформлении страховки не используют идентичные договора. В программу включают риски, которые находятся в зоне ответственности страхователя.
Страховщик перед страхованием объектов коммерческой недвижимости:
1. Проводит комплекс проверок (документация, экспертиза инженерных систем, независимая оценка, благонадежность страхователя);
2. Согласует все пункты договора со страхователем. Некоторые требования и корректировки владельца недвижимого имущества страховщик не уполномочен вносить в полис;
3. Прорабатывает возможные варианты установления причин и последствий наступления страхового случая (взаимодействие с МЧС, правоохранительными органами и др.).
Чтобы исключить факт мошенничества, умышленного повреждения застрахованного имущества, страховщик досконально изучает объект страхования и кредитную историю страхователя. В договоре указывается перечень документов, которые страхователь обязан предоставить страховщику, если возникнет форс-мажор. Страховую компанию необходимо оповестить об изменениях, которые ухудшают безопасность объекта, повышают степень рисков.
Оформляйте полис у надежного страховщика
Страхование недвижимого имущества позволяет защитить активы компании. Но страхователю нужно ответственно отнестись к выбору страховщика. Чтобы минимизировать риски для бизнеса, нужно оформить полис в фирме с хорошей репутацией.
При поиске надежного страховщика, нужно:
1. Почитать отзывы клиентов;
2. Ознакомиться с предложениями страховщика: покрытия, исключения;
3. Узнать, какие бонусы предлагаются клиентам;
4. Сравнить стоимость идентичных полисов в разных страховых компаниях;
5. Убедиться в финансовой стабильности страховщика.
Если наступил страховой случай, страхователь должен:
1. Вызвать соответствующие экстренные службы, компетентные органы, обеспечить безопасность людей и принять меры для уменьшения ущерба имуществу;
2. Сообщить о происшествии страховщику (в договоре страхования коммерческой недвижимости указаны сроки оповещения);
3. Подготовить документы на недвижимость, заключения экспертных комиссий;
4. Предоставить документы страховщику.
В документах фиксируются сроки внесения взносов, оповещения страховщика о наступлении страхового случая, перечисления возмещения. Полис покрывает риски повреждения и утраты недвижимого имущества, если страхователь выполняет условия договора.
Если у вас возникли вопросы, жалобы или предложения — воспользуйтесь формой обратной связи.